
Por Prof. Asdrubal Júnior — advogado no Brasil e em Portugal, Mestre e Doutorando em Direito, professor e gestor universitário. Coordenador da Plataforma SINGULARE.
Famílias de pessoas neurodivergentes costumam organizar uma verdadeira arquitetura de cuidados. Há mensalidade escolar, psicologia, fonoaudiologia, terapia ocupacional, acompanhamento médico, psicopedagogia, medicamentos, transporte, material adaptado e, em alguns casos, profissional de apoio. Quando chega o momento de declarar o Imposto de Renda, uma pergunta aparentemente simples revela um problema jurídico complexo: o que pode ser deduzido?
A resposta não está no diagnóstico isolado. Autismo, TDAH, dislexia ou outra condição não transformam automaticamente todo desembolso em despesa médica. O sistema tributário classifica o pagamento conforme sua natureza, o prestador, o beneficiário, a forma de comprovação e, em certas situações, o enquadramento jurídico da pessoa com deficiência.
Essa precisão é importante por duas razões. A primeira é evitar que a família deixe de utilizar uma dedução legítima. A segunda é impedir o lançamento indevido de gastos que podem levar a declaração à malha fiscal, com exigência de documentos, cobrança do imposto, juros e multa.
Embora o prazo regular da declaração de 2026 tenha terminado, a compreensão dessas regras continua necessária. As despesas realizadas ao longo de 2026 serão informadas na declaração apresentada em 2027. É durante o próprio ano-calendário — e não apenas nas semanas que antecedem a entrega — que a família deve conferir a habilitação dos profissionais, exigir documentos adequados, registrar quem recebeu o atendimento, controlar os reembolsos do plano de saúde e separar corretamente gastos médicos, educacionais e não dedutíveis.
Esse planejamento não cria deduções nem transforma toda despesa relacionada à neurodivergência em gasto abatível. Sua finalidade é permitir que a família utilize, com segurança, os abatimentos legalmente admitidos, sem perder direitos por documentação insuficiente e sem assumir riscos fiscais por classificações inadequadas. Quando chega o período da declaração, muitos problemas já não podem ser resolvidos pela obtenção tardia de um recibo: a coerência precisa existir desde a contratação e o pagamento do serviço.
A primeira escolha é entre o desconto simplificado e as deduções legais
Antes de examinar cada recibo, é necessário compreender que as despesas médicas e educacionais somente produzem efeito na declaração que utiliza as deduções legais, conhecida como declaração completa. Quem opta pelo desconto simplificado substitui essas deduções por um desconto padrão.
O programa da Receita costuma comparar os modelos. Ainda assim, a família deve manter a documentação, porque a melhor opção depende do conjunto dos rendimentos e das despesas do ano, não apenas do valor gasto em terapias.
Também é preciso identificar quem pagou e quem recebeu o tratamento. Em regra, a despesa médica dedutível deve referir-se ao próprio contribuinte ou a dependente incluído em sua declaração. Valores reembolsados pelo plano de saúde não podem ser deduzidos novamente; somente a parcela efetivamente suportada pelo contribuinte permanece relevante.1
Deduzir a despesa não significa receber o mesmo valor de volta
Uma confusão frequente está na própria palavra “dedução”. A despesa médica dedutível reduz a base sobre a qual o imposto é calculado; ela não é devolvida integralmente ao contribuinte. Se uma família registra R$ 10 mil de terapia enquadrada como despesa médica, isso não significa restituição de R$ 10 mil. O efeito dependerá dos rendimentos tributáveis, das demais deduções, da alíquota efetiva, do imposto já retido e do modelo de declaração adotado.
Essa distinção também explica por que não basta somar recibos. Uma família com muitas despesas médicas pode obter vantagem nas deduções legais; outra, com perfil diferente de renda e poucas deduções adicionais, pode continuar mais bem atendida pelo desconto simplificado. O cálculo é comparativo. E, depois do encerramento do prazo regular, a declaração pode ser retificada, mas não se pode trocar o modelo de tributação escolhido naquele exercício.14
Há, portanto, três perguntas sucessivas: a despesa é juridicamente dedutível? Está documentalmente comprovada? E sua inclusão produz vantagem no cálculo global da declaração? Confundir essas etapas conduz tanto à perda de uma dedução legítima quanto à expectativa irreal de que todo gasto retornará como restituição.
Terapias: a profissão de quem presta o serviço faz diferença
A Lei nº 9.250/1995 enumera os pagamentos que podem ser deduzidos como despesas médicas. Entre os profissionais expressamente previstos estão médicos, dentistas, psicólogos, fisioterapeutas, fonoaudiólogos e terapeutas ocupacionais, além de hospitais e determinados exames e aparelhos.2
Essa lista alcança boa parte das terapias utilizadas por pessoas neurodivergentes. Se uma criança realiza sessões com psicólogo, fonoaudiólogo ou terapeuta ocupacional, o pagamento pode ser lançado como despesa médica, desde que o serviço seja real, o beneficiário esteja corretamente identificado e exista comprovante idôneo.
Não há, para essas despesas médicas, o mesmo limite anual individual aplicável à educação. Isso não significa liberdade documental. A ausência de teto aumenta a importância da prova. O recibo ou nota deve permitir identificar o prestador, o pagador, o beneficiário, o serviço e o valor. Quando o atendimento é prestado por pessoa física sujeita ao Receita Saúde, o recibo eletrônico integra o sistema de controle fiscal.3
O nome comercial do método não decide a dedução. ABA, integração sensorial ou outra abordagem pode ser utilizada durante o atendimento, mas o ponto tributário é saber quem efetivamente prestou o serviço e qual foi sua natureza profissional. Um programa chamado “terapêutico” não se converte em despesa médica se for executado por profissional que não está abrangido pela legislação nem por estabelecimento de saúde em hipótese admitida.
A nota da clínica não resolve, sozinha, a natureza de cada serviço
Tratamentos multidisciplinares são frequentemente contratados em clínicas que reúnem psicologia, fonoaudiologia, terapia ocupacional, psicopedagogia, acompanhamento terapêutico e outros apoios. Nesses casos, uma única cobrança genérica por “pacote terapêutico” pode esconder serviços submetidos a tratamentos tributários diferentes.
O ponto decisivo não é apenas saber se o pagamento foi feito a uma pessoa física ou a uma pessoa jurídica. É necessário que a documentação permita reconhecer os serviços efetivamente prestados e o beneficiário. A Receita exige documento hábil e idôneo, com identificação do prestador, do responsável pelo pagamento e do paciente quando forem pessoas distintas. Para profissionais pessoas físicas abrangidos pelo Receita Saúde, o recibo eletrônico é parte dessa comprovação.14
Isso recomenda uma providência simples antes da contratação: perguntar como a clínica descreve os serviços na nota fiscal e se consegue discriminar as especialidades. Uma nota que apenas registre “tratamento”, sem correspondência clara com o contrato, os relatórios e a realidade dos atendimentos, fragiliza a prova. Também não é adequado pedir que um profissional de categoria dedutível emita recibo por serviço que, na realidade, foi prestado por outra pessoa. A documentação deve refletir o fato, não apenas produzir uma aparência fiscal mais conveniente.
Considere dois exemplos. No primeiro, a clínica cobra sessões de psicologia, fonoaudiologia e terapia ocupacional, identifica o paciente e discrimina as especialidades. Há correspondência entre serviço, habilitação e documento. No segundo, cobra um pacote que reúne psicopedagogia, acompanhante escolar, material, transporte e sessões terapêuticas, sem separar valores. Ainda que parte do programa possa ser dedutível, lançar o pacote integral como despesa médica cria uma dificuldade que poderia ter sido evitada com documentação detalhada.
Psicopedagogia, acompanhante e apoio escolar não entram automaticamente
A psicopedagogia mostra bem a dificuldade. Embora possa ser essencial à aprendizagem, o psicopedagogo não aparece, como categoria autônoma, na enumeração legal das despesas médicas. Se o serviço for prestado por psicólogo ou outro profissional legalmente abrangido, dentro de sua habilitação e com documentação coerente, a análise poderá ser diferente. Mas não é seguro declarar qualquer pagamento de psicopedagogia como despesa médica apenas porque houve indicação clínica.
O mesmo cuidado se aplica ao acompanhante terapêutico, mediador ou profissional de apoio escolar. Sua necessidade pode decorrer do direito à inclusão e das barreiras enfrentadas pela pessoa. Isso, contudo, não resolve a classificação tributária. É preciso verificar a qualificação do prestador, o ambiente, a finalidade do serviço e quem recebeu o pagamento.
Medicamentos adquiridos em farmácia, transporte para terapias, alimentação especial, cursos livres, reforço escolar, material didático e equipamentos eletrônicos também não se tornam despesas médicas dedutíveis por estarem relacionados ao cuidado. Medicamentos podem integrar uma conta hospitalar dedutível, mas a compra isolada, como regra, não recebe o mesmo tratamento.10 A gravidade da necessidade não autoriza criar por analogia uma dedução que a lei não previu.
Uma prescrição médica comprova a necessidade clínica, mas não altera, por si, a classificação tributária de quem executou o serviço. Esse é um dos pontos em que o direito à saúde, o direito à educação e o direito tributário deixam de caminhar em perfeita correspondência. Uma despesa pode ser indispensável à inclusão e, ainda assim, não ter sido contemplada pelo legislador como dedução do IRPF. O artigo não deve ocultar essa insuficiência normativa, mas também não pode preencher a lacuna por analogia contra a estrutura legal do imposto.
Mensalidade escolar: a regra administrativa e a controvérsia judicial
As despesas com educação infantil, ensino fundamental, médio, superior e educação profissional são dedutíveis até o limite anual individual previsto na legislação. O regulamento mantém o valor de R$ 3.561,50 por pessoa desde o ano-calendário de 2015.4 Esse limite é muito inferior ao custo real da educação privada e não aumenta porque o aluno é neurodivergente.
Existe, porém, uma regra especial no artigo 73, parágrafo 3º, do Regulamento do Imposto de Renda. O dispositivo permite tratar como despesas médicas os pagamentos relativos à instrução de pessoa com deficiência física ou mental, desde que a deficiência seja comprovada por laudo médico e o pagamento seja feito a entidade destinada a pessoas com deficiência.5
Na leitura administrativa mais conservadora, os requisitos são cumulativos. Não basta apresentar diagnóstico: a natureza da instituição também importa. Por isso, lançar integralmente a mensalidade de uma escola regular como despesa médica pode gerar divergência com a interpretação adotada pela fiscalização.
Aqui surgem três planos que precisam permanecer separados. O primeiro é o texto do regulamento, que prevê laudo médico e pagamento a entidade destinada à pessoa com deficiência. O segundo é a orientação administrativa da Receita, que continua tratando a escola regular como despesa de instrução submetida ao limite anual. O terceiro é a tese judicial da TNU, mais ampla, que admite a dedução integral da instrução da pessoa com deficiência mesmo em instituição regular. A conclusão prática muda conforme o plano utilizado.
Esse cenário foi alterado de modo relevante pela jurisprudência da Turma Nacional de Uniformização dos Juizados Especiais Federais. No Tema 324, julgado em 18 de outubro de 2023 e transitado em julgado em 28 de novembro daquele ano, a TNU firmou a tese de que são integralmente dedutíveis, como despesa médica, os gastos com instrução de pessoa com deficiência física, mental ou cognitiva, mesmo quando ela está matriculada em instituição de ensino regular.6
A tese é especialmente importante para pessoas autistas, consideradas pessoas com deficiência para todos os efeitos legais pela Lei nº 12.764/2012.7 Para TDAH, dislexia e outras condições, o enquadramento não deve ser presumido nem negado apenas pelo nome do diagnóstico: exige análise dos impedimentos de longo prazo e das barreiras, conforme o conceito da Lei Brasileira de Inclusão.8
Em agosto de 2026, uma sentença do Juizado Especial Federal do Distrito Federal aplicou o Tema 324 e reconheceu a uma mãe a dedução integral das despesas com a educação regular do filho autista, além da restituição dos valores referentes ao período reconhecido no processo. Segundo notícia publicada em 7 de setembro, a decisão transitou em julgado em 27 de agosto de 2026.9
O precedente é atual e relevante, mas precisa ser descrito corretamente. A decisão do Distrito Federal solucionou um caso individual e foi localizada em notícia jornalística, sem acesso independente, nesta pesquisa, ao número do processo e ao inteiro teor da sentença. Ela serve, portanto, como ilustração recente, não como fundamento autônomo. O Tema 324 uniformiza a interpretação no sistema dos Juizados Especiais Federais, mas sua existência não equivale a uma alteração automática da orientação administrativa da Receita. O próprio manual oficial do IRPF 2026 registra a tese e adverte que, até a edição consultada, não havia manifestação da Procuradoria-Geral da Fazenda Nacional capaz de vincular a Receita a esse entendimento.10 A família que pretenda aplicá-lo à escola regular deve reunir prova adequada e avaliar, com orientação profissional, a forma de declarar, eventual retificação de exercícios anteriores ou a necessidade de medida judicial.
Essa advertência oficial é particularmente importante: a própria Receita reconhece que a tese existe, mas afirma não estar administrativamente vinculada a ela. Não se trata, portanto, de um conflito oculto. O contribuinte que lança a escola regular integralmente como despesa médica pode estar amparado por precedente relevante e, ao mesmo tempo, enfrentar questionamento no processamento administrativo. O mérito da tese não elimina a necessidade de avaliar o caminho procedimental.
Também é preciso conter o alcance subjetivo da decisão. Para a pessoa autista, a Lei nº 12.764/2012 estabelece expressamente a equiparação à pessoa com deficiência. Para TDAH, dislexia e outras condições, não existe equivalência legal automática. Pode haver enquadramento como deficiência quando estiverem presentes impedimentos de longo prazo que, em interação com barreiras, restrinjam a participação plena e efetiva, mas essa conclusão exige análise individual. A simples apresentação de um diagnóstico não reproduz, para todas as neurodivergências, a situação jurídica do autismo.
Não existe “dedução de autismo”: existe classificação jurídica da despesa
É comum encontrar nas redes sociais a afirmação de que “quem tem filho autista pode deduzir tudo”. A frase é incorreta.
O autismo resolve uma parte da análise: a legislação federal reconhece a pessoa autista como pessoa com deficiência. Ainda faltam outras perguntas. O gasto é de instrução, saúde ou apoio? Quem prestou o serviço? O pagamento foi feito pelo contribuinte? A pessoa está incluída como dependente? Houve reembolso? O documento identifica o beneficiário? A situação se enquadra na regra administrativa ou depende da tese judicial?
Também não há uma dedução especial apenas por existir dependente neurodivergente. A dedução por dependente segue as regras gerais, e o diagnóstico, por si só, não cria uma franquia tributária.
A dependência tributária também não se confunde com dependência no plano de saúde, dependência econômica informal ou responsabilidade afetiva. A Lei nº 9.250/1995 define quem pode ser incluído como dependente. Filhos e enteados, por exemplo, seguem limites etários, com regras próprias para quem cursa ensino superior ou escola técnica e para a hipótese de incapacidade física ou mental para o trabalho.15 Neurodivergência não significa necessariamente incapacidade laboral; presumir uma a partir da outra seria juridicamente inadequado e socialmente reducionista.
A consequência é concreta. Um responsável pode ter pago determinado atendimento e ainda assim não poder deduzi-lo em sua declaração se o beneficiário não estiver validamente incluído como dependente ou não se enquadrar em outra hipótese legal. Nas declarações separadas dos pais, o mesmo dependente e a mesma despesa não podem ser utilizados em duplicidade. A organização familiar do pagamento precisa conversar com a organização tributária da declaração.
A declaração de 2027 começa a ser preparada em 2026
O melhor planejamento não começa em abril. Começa no momento da contratação do serviço.
Para cada despesa, a família deveria manter uma pasta física ou digital com:
- contrato ou proposta do serviço;
- prescrição, encaminhamento ou relatório funcional, quando pertinente;
- recibo ou nota fiscal com CPF ou CNPJ do prestador;
- identificação da pessoa que recebeu o atendimento;
- comprovante bancário do pagamento;
- demonstrativo de reembolso ou de negativa do plano de saúde;
- registro profissional de quem realizou a terapia;
- laudo e documentos escolares, quando se discutir a instrução de pessoa com deficiência.
O relatório clínico não precisa expor toda a intimidade da pessoa. Deve ser suficiente para demonstrar a condição e a relação com o serviço, preservando-se dados de saúde que não tenham utilidade tributária.
O dossiê deve ser organizado por competência mensal e por tipo de gasto. Essa separação permite comparar contratos, atendimentos, pagamentos, notas e reembolsos. Também ajuda a detectar três problemas comuns ainda durante o ano: recibo sem identificação do paciente, divergência entre o valor pago e o documento fiscal e reembolso do plano que não foi registrado.
O reembolso merece controle próprio. Quando ocorre no mesmo ano-calendário, informa-se o valor total pago e a parcela reembolsada, permanecendo dedutível somente o encargo efetivamente suportado. Se o reembolso chegar em ano posterior ao da dedução, a Receita estabelece tratamento específico para o valor recuperado na declaração correspondente ao recebimento.14 Por isso, a pasta não deve ser encerrada em dezembro: pedidos de reembolso pendentes precisam continuar acompanhados.
Pagamentos fracionados entre responsáveis também exigem coerência. O mesmo valor não pode ser deduzido duas vezes. Se os pais apresentam declarações separadas, é necessário compatibilizar dependência, pagamento, recibos e eventual obrigação alimentar.
| Durante 2026 | Para declarar em 2027 |
|---|---|
| Verificar a habilitação do prestador | Escolher a categoria correta da despesa |
| Exigir nota fiscal ou recibo eletrônico, quando aplicável | Comprovar pagador, beneficiário, serviço e valor |
| Guardar prescrições e relatórios pertinentes | Demonstrar a natureza do tratamento sem exposição excessiva |
| Registrar os reembolsos do plano de saúde | Deduzir somente a parcela efetivamente suportada |
| Separar escola, terapia e apoio | Evitar misturar despesas educacionais e médicas |
| Conferir quem será dependente | Impedir duplicidade entre declarações |
O que fazer quando a declaração cai em malha ou a dedução é recusada
O primeiro passo é identificar a divergência no Meu Imposto de Renda ou no e-CAC. Se houver erro material — CPF, valor duplicado, beneficiário incorreto ou omissão de reembolso — a declaração retificadora pode corrigir a informação. Retificar não deve ser usado para fabricar documento posterior nem para insistir em classificação sem fundamento.
Depois de 29 de maio de 2026, a retificação continua possível dentro do prazo aplicável, desde que não tenha começado procedimento fiscal. Entretanto, não se pode mudar a opção entre desconto simplificado e deduções legais. A retificadora substitui integralmente a declaração anterior, razão pela qual deve reproduzir os dados corretos, e não apenas acrescentar a despesa esquecida.14
Cair em malha não significa automaticamente que houve fraude ou que a dedução será rejeitada. Significa que a informação foi separada para exame mais aprofundado após o cruzamento com dados de prestadores, planos de saúde e outras fontes. Antes de qualquer defesa, é necessário descobrir a pendência concreta: ausência de informação do prestador, divergência de valores, beneficiário incompatível, reembolso não lançado ou controvérsia jurídica sobre a natureza do gasto.
Quando os dados estão corretos, o contribuinte deve organizar a prova antes de responder à fiscalização. Em caso de intimação ou lançamento, há defesa administrativa nos prazos indicados no próprio ato. Se houver lançamento e forem cabíveis impugnação e recurso voluntário, a controvérsia poderá passar pelas Delegacias de Julgamento da Receita Federal e pelo Conselho Administrativo de Recursos Fiscais, conforme as regras do processo administrativo fiscal.11
Se a controvérsia for a aplicação do Tema 324 à escola regular, a via judicial tende a ser federal. O Juizado Especial Federal pode ser competente quando o valor da causa não ultrapassar sessenta salários mínimos, observadas as demais regras legais.12 Dependendo do objetivo, podem ser discutidos o direito à dedução, a retificação e a restituição do imposto pago indevidamente, respeitado o prazo prescricional e a prova de cada exercício.
Não existe uma única ação adequada para todas as situações. A estratégia muda conforme haja apenas planejamento para declaração futura, declaração retificável, retenção em malha, notificação de lançamento, imposto já pago ou pretensão de recuperar exercícios anteriores. Também muda conforme o contribuinte queira prevenir um lançamento, desconstituir uma cobrança ou obter restituição. A escolha exige análise do ato já praticado, do prazo e da prova disponível.
Não é prudente prometer êxito automático. A tese da TNU é forte dentro de seu âmbito, mas a documentação, o enquadramento como pessoa com deficiência, a dependência tributária e a efetividade dos pagamentos continuam sujeitos à prova.
O Congresso começa a enfrentar a distância entre a lei e a jurisprudência
O Projeto de Lei nº 5.513/2025 pretende alterar a Lei nº 9.250/1995 para permitir expressamente a dedução integral, como despesa médica, dos gastos com educação de pessoas com deficiência, inclusive em escolas regulares. A Comissão de Defesa dos Direitos das Pessoas com Deficiência aprovou o parecer favorável em 16 de dezembro de 2025. Na última tramitação disponível na consulta oficial, de 2 de fevereiro de 2026, a proposta aguardava relator na Comissão de Finanças e Tributação.13
O projeto procura incorporar à lei a solução alcançada pela TNU. Enquanto não concluir a tramitação e se converter em lei, porém, não pode ser apresentado como direito administrativo novo. Sua importância está em reduzir a distância entre o regulamento, a interpretação fiscal e a jurisprudência.
A proposta também revela uma questão institucional maior. Quando a orientação administrativa e a jurisprudência consolidada nos Juizados permanecem afastadas, a fruição do direito passa a depender da capacidade de cada família compreender o conflito, reunir documentos e, eventualmente, litigar. Uma alteração legislativa clara poderia reduzir desigualdade de informação, custo de conformidade e judicialização. Até que isso aconteça, o artigo precisa apresentar a controvérsia sem vender segurança onde ainda existe risco.
Deduzir corretamente também é uma forma de proteger direitos
Famílias neurodivergentes convivem com despesas elevadas e continuadas. O sistema tributário não reconhece todas elas, e algumas fronteiras parecem pouco compatíveis com a realidade contemporânea do cuidado multidisciplinar. Ainda assim, ampliar uma dedução por intuição pode transformar uma demanda legítima em risco fiscal.
A proteção começa pela pergunta certa. Não basta indagar se a pessoa é autista, tem TDAH ou dislexia. É necessário identificar a natureza do serviço, a habilitação do prestador, o vínculo com o contribuinte, a existência de reembolso e a qualidade da documentação.
Nas terapias prestadas por profissionais expressamente previstos em lei, o caminho é mais seguro. Na educação regular da pessoa com deficiência, existe uma tensão real entre a leitura administrativa do regulamento e a tese firmada pela TNU. Nos demais gastos de cuidado, a ausência de previsão específica exige cautela.
O objetivo não deve ser “deduzir tudo”. Deve ser reconhecer integralmente o que a lei e a jurisprudência protegem, documentar corretamente o que foi pago e enfrentar, com precisão, as restrições que já não correspondem à inclusão que o próprio Estado afirma promover.
Em termos práticos, a família deveria terminar 2026 com cinco respostas organizadas para cada despesa: qual serviço foi prestado; quem o realizou; quem recebeu o atendimento; quem suportou economicamente o pagamento; e quanto foi efetivamente reembolsado. Para despesas escolares de pessoa com deficiência, deve haver ainda um sexto bloco: laudo, contrato educacional, comprovantes e avaliação consciente da divergência entre Receita e TNU.
Esse método não promete restituição nem elimina o risco de fiscalização. Ele permite algo mais sério: decidir com informação, utilizar os abatimentos efetivamente admitidos e construir prova compatível com a posição que será adotada na declaração de 2027.
---
Quadro de consulta rápida
| Despesa | Tratamento geral | Cuidado essencial |
|---|---|---|
| Psicologia, fisioterapia, fonoaudiologia e terapia ocupacional | Despesa médica, sem limite anual próprio, na declaração completa | Identificar prestador, beneficiário, pagamento e reembolso |
| Mensalidade escolar regular | Despesa de instrução, sujeita ao limite anual individual | Diagnóstico não afasta automaticamente o limite na via administrativa |
| Educação de pessoa com deficiência | Regulamento admite como médica com laudo e entidade destinada à pessoa com deficiência | Tema 324 da TNU estendeu a tese à escola regular; pode haver controvérsia fiscal |
| Psicopedagogia | Não é categoria médica autônoma na lei | Verificar habilitação real do prestador e natureza do serviço |
| Acompanhante ou apoio escolar | Não automaticamente dedutível | Direito educacional ao apoio não define, sozinho, a dedução tributária |
| Medicamentos e transporte | Em regra, não dedutíveis isoladamente | Medicamento incluído em conta hospitalar pode receber tratamento distinto |
Antes de declarar, classifique corretamente a despesa
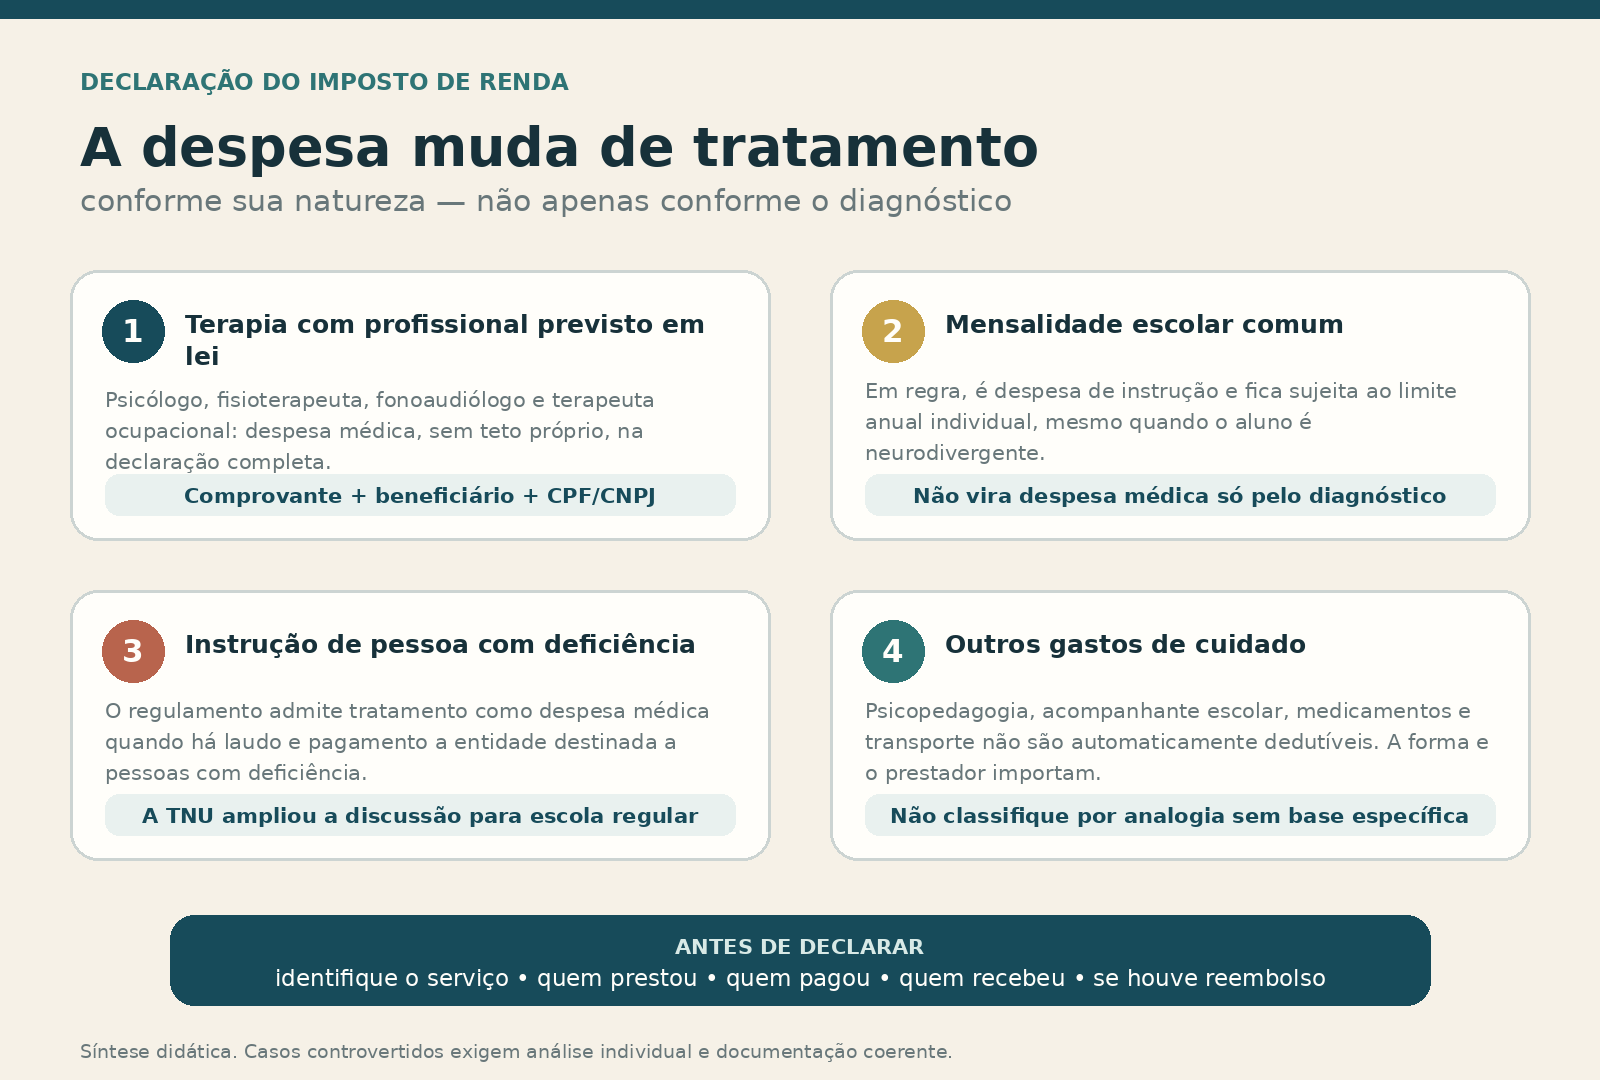
Legenda: Antes de lançar uma despesa, identifique o serviço, o prestador, o pagador, o beneficiário e eventual reembolso.
Notas e referências
- BRASIL. Lei nº 9.250/1995, art. 8º, § 2º, II e IV; Decreto nº 9.580/2018, art. 73, § 1º. https://www.planalto.gov.br/ccivil_03/leis/l9250.htm e https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/decreto/d9580.htm
- BRASIL. Lei nº 9.250/1995, art. 8º, II, “a”. https://www.planalto.gov.br/ccivil_03/leis/l9250.htm
- RECEITA FEDERAL. Manual Receita Saúde, versão 2.1, publicado em outubro de 2025; Instrução Normativa RFB nº 2.240/2024. https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/manuais/orientacao-tributaria/receita-saude-2.1.pdf
- BRASIL. Decreto nº 9.580/2018, art. 74, VI. https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/decreto/d9580.htm
- BRASIL. Decreto nº 9.580/2018, art. 73, § 3º. https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2018/decreto/d9580.htm
- CONSELHO DA JUSTIÇA FEDERAL. TNU, Tema 324, PEDILEF nº 0514628-40.2021.4.05.8013/AL, julgado em 18 out. 2023, acórdão publicado em 23 out. 2023, trânsito em julgado em 28 nov. 2023. https://www.cjf.jus.br/cjf/corregedoria-da-justica-federal/turma-nacional-de-uniformizacao/temas-representativos/tema-324
- BRASIL. Lei nº 12.764/2012, art. 1º, § 2º. https://www.planalto.gov.br/ccivil_03/_ato2011-2014/2012/lei/l12764.htm
- BRASIL. Lei nº 13.146/2015, art. 2º. https://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13146.htm
- FOLHA DE S.PAULO. Justiça libera dedução integral no IR para educação de filho com autismo. Publicada em 7 set. 2026. A notícia informa sentença do JEF/DF transitada em julgado em 27 ago. 2026. https://www1.folha.uol.com.br/colunas/monicabergamo/2026/09/justica-libera-deducao-integral-no-ir-para-educacao-de-filho-com-autismo.shtml
- RECEITA FEDERAL. Perguntas e Respostas IRPF 2026, questões 391 e 392, edição de 23 abr. 2026. O manual registra a divergência entre a orientação administrativa e o Tema 324 da TNU e esclarece o tratamento dos medicamentos. https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/perguntas-e-respostas/dirpf/p-r-irpf-2026-v1-00-2026-04-23.pdf
- BRASIL. Decreto nº 70.235/1972, que disciplina o processo administrativo fiscal. https://www.planalto.gov.br/ccivil_03/decreto/d70235cons.htm
- BRASIL. Lei nº 10.259/2001, art. 3º. https://www.planalto.gov.br/ccivil_03/leis/leis_2001/l10259.htm
- CÂMARA DOS DEPUTADOS. Dados Abertos: PL nº 5.513/2025, proposição nº 2579014, e histórico oficial de tramitação. https://dadosabertos.camara.leg.br/api/v2/proposicoes/2579014 e https://dadosabertos.camara.leg.br/api/v2/proposicoes/2579014/tramitacoes
- RECEITA FEDERAL. Perguntas e Respostas IRPF 2026, questões 042 a 050 e 367 a 390, edição de 23 abr. 2026. Regras de retificação, documentação, Receita Saúde e reembolsos. https://www.gov.br/receitafederal/pt-br/centrais-de-conteudo/publicacoes/perguntas-e-respostas/dirpf/p-r-irpf-2026-v1-00-2026-04-23.pdf
- BRASIL. Lei nº 9.250/1995, art. 35. Hipóteses legais de dependência tributária. https://www.planalto.gov.br/ccivil_03/leis/l9250.htm